第12章 中心極限定理
この章で学ぶこと
- どんな分布から出発しても、標本平均の分布は 正規分布に近づく という中心極限定理
- 分布収束の定義と、積率母関数による 中心極限定理の証明
- 二項分布の正規近似と 連続修正
- 正規近似がうまくいくための \(n\) の大きさの目安
- 関数の分布を近似する デルタ法
大数の法則は「標本平均 \(\bar{X}_n\) が母平均 \(\mu\) に近づく」ことを教えてくれました。しかし、「どのくらいの誤差で近づくのか」「誤差はどんな分布をしているのか」はわかりません。 それに答えるのが 中心極限定理(Central Limit Theorem, CLT)です。統計学で最も重要な定理といっても過言ではありません。
12.1 どんな分布も、足せば正規分布になる
第10章で、一様分布に従う確率変数を3つ足すだけで釣り鐘型に近づくことを見ました(図10.4)。これは一様分布に限った話ではありません。
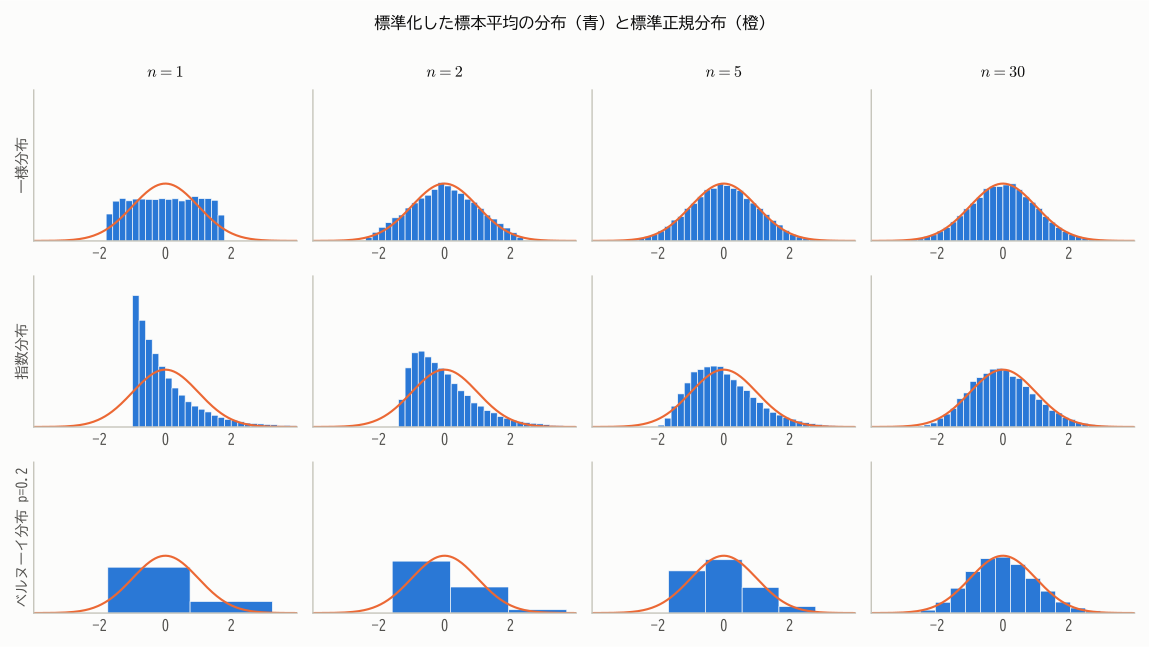
元の分布が平らでも、歪んでいても、とびとびの値しかとらなくても、平均をとると正規分布に近づいていきます。驚くべき普遍性です。
やってみよう:中心極限定理シミュレーター
元の分布と標本の大きさ \(n\) を選び、「標本平均を1000回つくる」を押してください。 \(n = 1\) では元の分布そのものですが、\(n\) を大きくするとヒストグラムが正規分布の曲線に重なり、幅も狭くなっていく様子がわかります。
12.2 中心極限定理の主張
\(\bar{X}_n\) の期待値は \(\mu\)、標準偏差は \(\sigma/\sqrt{n}\) でした(第9章)。そこで \(\bar{X}_n\) を標準化した
を考えると、\(E[Z_n] = 0\)、\(V[Z_n] = 1\) です。中心極限定理は、この \(Z_n\) の 分布の形 が標準正規分布に近づくことを述べます。
定義 12.1(分布収束)
確率変数の列 \(Y_1, Y_2, \dots\) の累積分布関数を \(F_n\)、確率変数 \(Y\) の累積分布関数を \(F\) とする。\(F\) が連続なすべての点 \(y\) で
が成り立つとき、\(Y_n\) は \(Y\) に 分布収束(法則収束)するといい、\(Y_n \xrightarrow{d} Y\) と書く。
定理 12.1(中心極限定理)
\(X_1, X_2, \dots\) が i.i.d. で、期待値 \(\mu\)、分散 \(\sigma^2\)(\(0 < \sigma^2 < \infty\))をもつとする。このとき
すなわち、すべての \(z\) について \(\displaystyle\lim_{n \to \infty} P(Z_n \le z) = \Phi(z)\) が成り立つ。
実用上は、次のように「近似的に正規分布に従う」と読み替えて使います。\(n\) が十分大きいとき
大数の法則と中心極限定理の関係
- 大数の法則:\(\bar{X}_n - \mu \to 0\)(誤差は0に近づく)
- 中心極限定理:\(\sqrt{n}(\bar{X}_n - \mu)/\sigma \approx N(0, 1)\)(誤差を \(\sqrt{n}\) 倍に拡大して見ると、正規分布の形をしている)
大数の法則が「どこに行き着くか」を、中心極限定理が「どのように近づくか(誤差の大きさと形)」を教えてくれます。 推測統計で「誤差 ± 何%」と言えるのは中心極限定理のおかげです。
12.3 中心極限定理の証明
積率母関数が存在する場合について証明します。鍵となるのは次の事実です(証明は省略します)。
定理 12.2(連続性定理)
\(Y_n\) の積率母関数 \(M_{Y_n}(t)\) が、\(t = 0\) を含むある区間のすべての \(t\) で、\(Y\) の積率母関数 \(M_Y(t)\) に収束するならば、\(Y_n \xrightarrow{d} Y\) である。
つまり、積率母関数が収束すれば分布も収束する ので、\(Z_n\) の積率母関数が \(N(0, 1)\) の積率母関数 \(e^{t^2/2}\) に近づくことを示せばよいのです。
中心極限定理の証明(積率母関数が存在する場合)
\(Y_i = (X_i - \mu)/\sigma\) とおくと、\(Y_i\) は i.i.d. で \(E[Y_i] = 0\)、\(V[Y_i] = E[Y_i^2] = 1\)、そして
です。\(Y_i\) の共通の積率母関数を \(M(s)\) とすると、独立な和の積率母関数は積なので(定理10.5)
\(M(s)\) を \(s = 0\) のまわりでテイラー展開すると、\(M(0) = 1\)、\(M'(0) = E[Y] = 0\)、\(M''(0) = E[Y^2] = 1\) より
(\(o(s^2)\) は \(s^2\) より速く 0 に近づく項。)\(s = t/\sqrt{n}\) を代入すると
ここで \(\lim_{n\to\infty}\left(1 + \frac{a}{n}\right)^n = e^a\) を使うと(\(o(1/n)\) の項は極限に影響しない)
これは \(N(0, 1)\) の積率母関数です。連続性定理より \(Z_n \xrightarrow{d} N(0, 1)\)。
証明の核心
証明で使ったのは、\(Y_i\) の 平均が0、分散が1 ということだけです。3次以上のモーメント(分布の歪みや尖り)は \(o(1/n)\) の項に押し込まれ、極限では消えてしまいます。 だからこそ、元の分布の形に関係なく正規分布が現れるのです。
積率母関数が存在しない場合も、特性関数(第6章)を使えば、分散が有限であるという条件だけで同じ証明が成り立ちます。
12.4 二項分布の正規近似
\(X \sim B(n, p)\) は、独立なベルヌーイ変数 \(n\) 個の和でした。中心極限定理を当てはめると、\(n\) が大きいとき
となります(ド・モアブル=ラプラスの定理)。歴史的には、これが最初に発見された中心極限定理でした(1733年、ド・モアブル)。
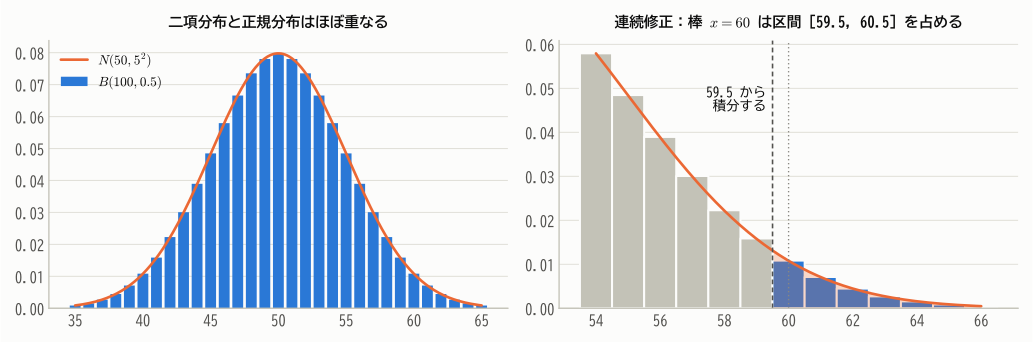
連続修正
例:コインを100回投げて、表が60回以上出る確率は?
\(X \sim B(100, 0.5)\) を \(N(50, 25)\) で近似します。
- そのまま近似:\(P(X \ge 60) \approx P\left(Z \ge \frac{60 - 50}{5}\right) = P(Z \ge 2.0) = 0.0228\)
- 連続修正あり:\(P(X \ge 60) = P(X \ge 59.5) \approx P\left(Z \ge \frac{59.5 - 50}{5}\right) = P(Z \ge 1.9) = 0.0287\)
- 正確な値(二項分布):\(0.0284\)
離散型の分布を連続型で近似するときは、整数 \(x\) を区間 \([x - 0.5, x + 0.5]\) とみなすと近似がよくなります。これを 連続修正(半整数補正)といいます。
正規近似の目安
二項分布の正規近似は、\(np \ge 5\) かつ \(n(1 - p) \ge 5\) 程度あれば実用的とされます(より厳しく10とする流儀もあります)。 \(p\) が 0 や 1 に近いと分布が歪むので、より大きな \(n\) が必要です。逆に \(n\) が大きく \(p\) が非常に小さいときは、ポアソン近似(第7章)の方が適しています。
同様に、ポアソン分布 \(Po(\lambda)\) も、再生性により多数の独立なポアソン変数の和(たとえば \(n\) 個の \(Po(\lambda/n)\) の和)とみなせるので、\(\lambda\) が大きいとき \(N(\lambda, \lambda)\) で近似できます。
12.5 正規近似はどのくらいの \(n\) で使えるか
「\(n \ge 30\) なら正規近似してよい」という目安をよく見かけますが、これは絶対的なルールではありません。必要な \(n\) は 元の分布の形 によります。
- 元の分布が左右対称(一様分布など)なら、\(n = 5\) 程度でもかなりよく近似できる。
- 元の分布が大きく歪んでいる(指数分布、まれな事象のベルヌーイ分布など)と、\(n = 30\) でもまだ歪みが残る(図12.1の中段・下段)。
- 裾が非常に重い分布では、さらに大きな \(n\) が必要。分散が無限大の分布(コーシー分布など)では、そもそも中心極限定理は成り立たない。
実際、正規近似の誤差は \(\dfrac{E[|X - \mu|^3]}{\sigma^3\sqrt{n}}\) に比例する量で抑えられることが知られています(ベリー=エッシーンの定理)。分布の歪みや裾の重さが大きいほど、正規近似には大きな \(n\) が必要になるわけです。
12.6 なぜ世の中には正規分布が多いのか
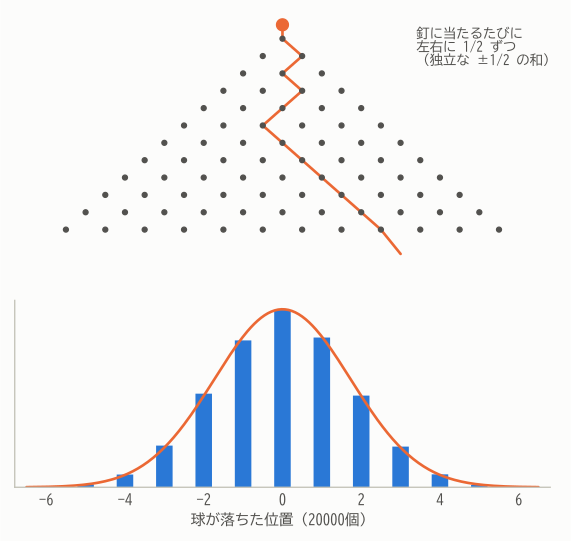
測定誤差、身長、製品の寸法のばらつき……。現実の多くの量が正規分布に近いのは、それらが 多数の独立な小さな要因の和 として決まるからだ、と中心極限定理によって説明できます。 19世紀の統計学者ゴルトンは、この現象を目で見せるために上のような装置を作りました。
逆に、要因が 掛け算 で効く量(所得、資産など)は、対数をとると和になるので対数正規分布に近くなります(第8章)。 また、少数の大きな要因が支配する量や、要因どうしが強く依存し合う量は、正規分布から大きく外れることがあります。
12.7 デルタ法
中心極限定理で \(\bar{X}_n\) の分布がわかったとき、その関数 \(g(\bar{X}_n)\) の分布はどうなるでしょうか。 たとえば指数分布 \(Ex(\lambda)\) の平均は \(1/\lambda\) なので、率 \(\lambda\) を推定するには \(1/\bar{X}_n\) を使いたくなります。その誤差はどのくらいでしょうか。
定理 12.3(デルタ法)
\(\sqrt{n}(\bar{X}_n - \mu) \xrightarrow{d} N(0, \sigma^2)\) で、\(g\) が \(\mu\) で微分可能かつ \(g'(\mu) \ne 0\) ならば
すなわち \(g(\bar{X}_n) \approx N\left(g(\mu),\ \dfrac{g'(\mu)^2\sigma^2}{n}\right)\)。
証明の考え方
\(\bar{X}_n\) は \(\mu\) の近くに集中しているので(大数の法則)、\(g\) を \(\mu\) のまわりで1次近似できます。
右辺は \(\bar{X}_n\) の1次式なので、近似的に正規分布に従い、その分散は \(g'(\mu)^2 \cdot \sigma^2/n\) です。 (厳密には、1次近似の誤差が \(\sqrt{n}\) 倍しても0に収束することを示す必要があります。)
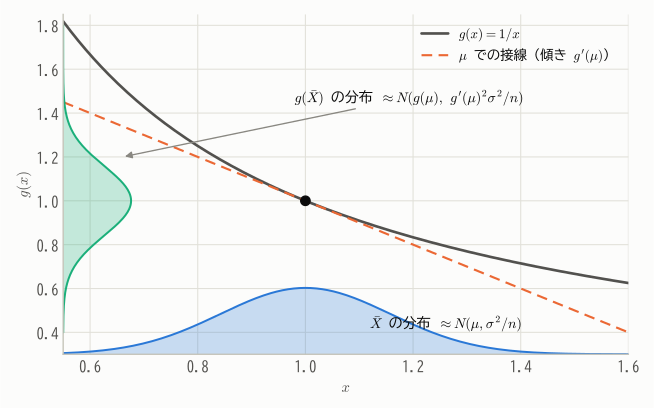
例:\(X_i \sim Ex(\lambda)\) のとき \(\mu = 1/\lambda\)、\(\sigma^2 = 1/\lambda^2\)。\(g(x) = 1/x\) とすると \(g'(\mu) = -1/\mu^2 = -\lambda^2\) なので
\(\lambda\) の推定値 \(1/\bar{X}_n\) の標準誤差はおよそ \(\lambda/\sqrt{n}\) です。デルタ法は第14章の最尤推定量の性質や、第15章の信頼区間でも活躍します。
まとめ
- 中心極限定理:i.i.d. で分散が有限なら、元の分布によらず \(\frac{\bar{X}_n - \mu}{\sigma/\sqrt{n}} \xrightarrow{d} N(0, 1)\)。
- 証明の鍵は積率母関数(特性関数)。平均と分散以外の情報は極限で消える。
- 二項分布は \(N(np, np(1-p))\) で近似できる。離散分布を近似するときは 連続修正 を使う。
- 必要な \(n\) は元の分布の歪み具合による。「\(n \ge 30\)」は目安にすぎない。
- デルタ法:\(g(\bar{X}_n) \approx N(g(\mu),\ g'(\mu)^2\sigma^2/n)\)。
練習問題
問題 12.1(サイコロの和)
サイコロを100回振ったときの目の合計 \(S\) が 380 以上になる確率を、連続修正を用いた正規近似で求めてください。
解答
\(E[S] = 100 \times 3.5 = 350\)、\(V[S] = 100 \times \frac{35}{12} \approx 291.7\)、標準偏差は約 17.08 です。
問題 12.2(平均寿命)
ある電子部品の寿命は平均 100 時間の指数分布に従います。独立な50個の部品の平均寿命が 120 時間を超える確率を、中心極限定理を用いて近似してください。
解答
指数分布の標準偏差は平均と等しく 100 時間なので、\(\bar{X} \approx N(100,\ 100^2/50)\)、標準偏差は \(100/\sqrt{50} \approx 14.14\)。
(指数分布は歪んでいるので、\(n = 50\) でも近似誤差がやや残ります。正確な値は、50個の寿命の合計がガンマ分布 \(Ga(50, 1/100)\) に従うことから計算できます。)
問題 12.3(丸め誤差の蓄積)
100個の数をそれぞれ整数に四捨五入してから合計します。各数の丸め誤差は独立に \(U(-0.5, 0.5)\) に従うとき、合計の誤差の絶対値が 5 を超える確率を近似的に求めてください。
解答
各誤差の平均は 0、分散は \(1/12\) なので、合計の誤差は近似的に \(N(0,\ 100/12)\)、標準偏差は約 2.89 です。
個々の誤差は最大でも 0.5 ですが、100個分の合計では誤差が 5 を超えることも約8%の確率で起こります。
問題 12.4(ポアソン分布の正規近似)
1日の問い合わせ件数が \(Po(100)\) に従うとき、問い合わせが 120 件以上になる確率を連続修正つきの正規近似で求めてください。
解答
\(Po(100) \approx N(100, 100)\)、標準偏差 10。
問題 12.5(デルタ法)
\(X_1, \dots, X_n\) が i.i.d. で \(\mathrm{Bern}(p)\) に従い、\(\hat{p} = \bar{X}_n\) とします。\(\hat{p}^2\) の近似的な分布をデルタ法で求めてください(\(0 < p < 1\))。
解答
\(\mu = p\)、\(\sigma^2 = p(1 - p)\)、\(g(x) = x^2\)、\(g'(p) = 2p\) なので