第9章 多次元の確率分布
この章で学ぶこと
- 2つ以上の確率変数を同時に扱う 同時分布、そこから得られる 周辺分布・条件付き分布
- 確率変数の 独立性 と、統計学の前提となる「独立同分布」
- 共分散・相関係数 と、和の分散の公式 \(V[X + Y] = V[X] + V[Y] + 2\mathrm{Cov}(X, Y)\)
- 標本平均の分散 \(V[\bar{X}] = \sigma^2/n\) ——推測統計の出発点
- 条件付き期待値 と繰り返し期待値の法則
- 2変量正規分布
これまでは確率変数を1つずつ扱ってきました。しかし現実には「身長と体重」「気温と売上」のように、複数の量の 関係 を知りたいことがほとんどです。 また、統計学では \(n\) 個のデータを \(n\) 個の確率変数 \(X_1, \dots, X_n\) とみなすので、多変数の確率論は推測統計の土台そのものです。
9.1 同時分布と周辺分布
離散型の同時分布
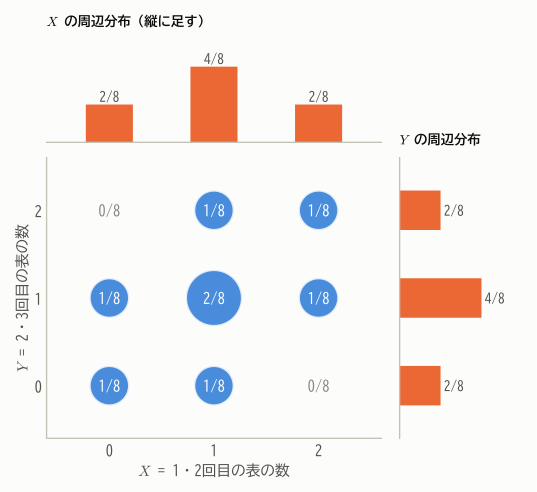
コインを3回投げ、\(X\) = 1・2回目の表の数、\(Y\) = 2・3回目の表の数 とします。2回目のコインが両方に関わっているので、\(X\) と \(Y\) には関係がありそうです。 8通りの結果それぞれで \((X, Y)\) の値を調べて集計すると、次の表が得られます。
| \(Y = 0\) | \(Y = 1\) | \(Y = 2\) | \(X\) の周辺分布 | |
|---|---|---|---|---|
| \(X = 0\) | \(1/8\) | \(1/8\) | \(0\) | \(2/8\) |
| \(X = 1\) | \(1/8\) | \(2/8\) | \(1/8\) | \(4/8\) |
| \(X = 2\) | \(0\) | \(1/8\) | \(1/8\) | \(2/8\) |
| \(Y\) の周辺分布 | \(2/8\) | \(4/8\) | \(2/8\) | \(1\) |
定義 9.1(同時確率関数と周辺確率関数)
- \(p(x, y) = P(X = x,\ Y = y)\) を \((X, Y)\) の 同時確率関数 という。\(\sum_x\sum_y p(x, y) = 1\) を満たす。
- \(p_X(x) = \sum_y p(x, y)\)、\(p_Y(y) = \sum_x p(x, y)\) を、それぞれ \(X\)、\(Y\) の 周辺確率関数 という。
「周辺」という名前は、表の 周辺(端) に合計を書くことに由来します。同時分布から一方の変数について足し合わせる(消去する)と、もう一方だけの分布が得られます。
連続型の同時分布
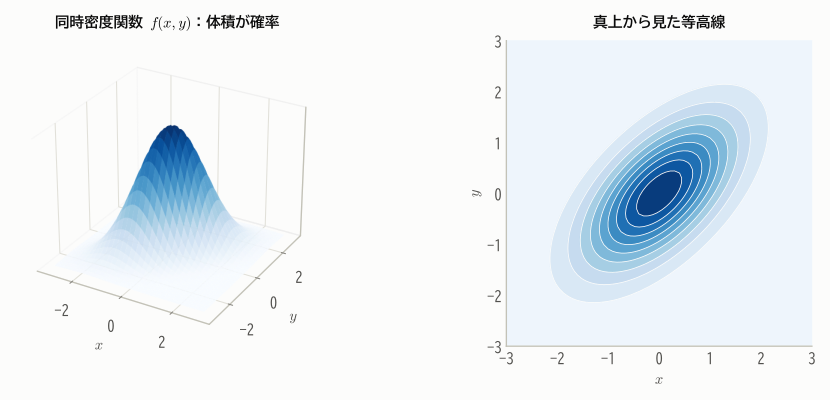
連続型では、2変数の関数 \(f(x, y)\) を 同時密度関数 として使います。1変数では「面積が確率」でしたが、2変数では 体積が確率 になります。
周辺密度関数は、離散型の和を積分に置き換えて \(f_X(x) = \int_{-\infty}^{\infty} f(x, y)\,dy\) です。
9.2 条件付き分布
「\(X = x\) とわかったとき、\(Y\) はどう分布するか」を表すのが条件付き分布です。第4章の条件付き確率をそのまま確率変数に当てはめます。
定義 9.2(条件付き分布)
\(p_X(x) > 0\) のとき、\(X = x\) を与えたときの \(Y\) の 条件付き確率関数 を
と定める。連続型では \(f(y \mid x) = \dfrac{f(x, y)}{f_X(x)}\) を 条件付き密度関数 という。
上の表で \(X = 1\) を与えると、\(Y\) の条件付き分布は「\(X = 1\) の行」を行の合計 \(4/8\) で割って
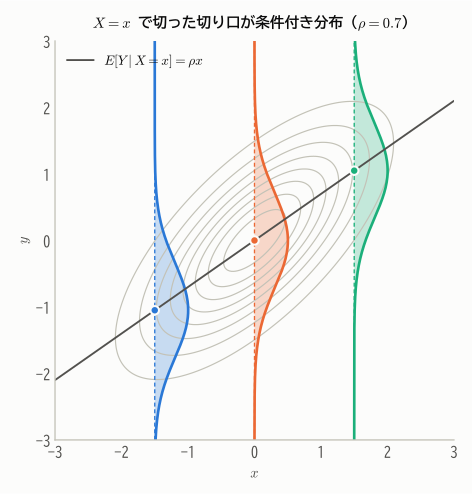
となります。表のある行(または列)だけを取り出し、合計が1になるように拡大したものが条件付き分布です。 連続型では、同時密度関数の山を \(X = x\) の位置で切った 切り口 の形が条件付き分布になります。
9.3 確率変数の独立性
定義 9.3(確率変数の独立)
すべての \(x, y\) について
が成り立つとき、\(X\) と \(Y\) は 独立 であるという。\(n\) 個の確率変数 \(X_1, \dots, X_n\) についても、同時分布が周辺分布の積になるとき独立という。
独立なら \(p(y \mid x) = p(x, y)/p_X(x) = p_Y(y)\)、つまり \(X\) の値を知っても \(Y\) の分布は変わらない ことになります。
上の例では \(P(X = 0, Y = 2) = 0\) ですが \(P(X = 0)P(Y = 2) = \frac{2}{8}\cdot\frac{2}{8} \ne 0\) なので、\(X\) と \(Y\) は独立ではありません。
独立同分布(i.i.d.)
\(X_1, X_2, \dots, X_n\) が互いに独立で、すべて同じ分布に従うとき、独立同分布(independent and identically distributed, i.i.d.)であるといいます。
母集団から無作為に(くじ引きのように)\(n\) 個のデータを取り出すことは、「母集団分布に従う i.i.d. な確率変数 \(X_1, \dots, X_n\) の実現値を得ること」とモデル化されます。 これが第4部以降の推測統計の基本的な枠組みです。
9.4 共分散と相関係数
2変数の関数の期待値
\(g(X, Y)\) の期待値は、1変数のときと同様に \(E[g(X, Y)] = \sum_x\sum_y g(x, y)\,p(x, y)\)(連続型なら二重積分)で計算できます。 これを使うと、第6章で予告した期待値の線形性 \(E[X + Y] = E[X] + E[Y]\) が一般に示せます。
定理 9.1(独立な確率変数の積の期待値)
\(X\) と \(Y\) が独立ならば
より一般に、独立ならば任意の関数 \(g, h\) について \(E[g(X)h(Y)] = E[g(X)]\,E[h(Y)]\)。
証明(離散型)
独立性より \(p(x, y) = p_X(x)p_Y(y)\) なので、二重和が積に分解できます。
共分散と相関係数
第3章ではデータの共分散・相関係数を学びました。確率変数についても同じように定義します。
定義 9.4(共分散と相関係数)
\(\mu_X = E[X]\)、\(\mu_Y = E[Y]\) とするとき
を 共分散、
を 相関係数 という。
上の例では \(E[XY] = \frac{1}{8}(1\cdot 1\cdot 2 + 1\cdot 2\cdot 1 + 2\cdot 1\cdot 1 + 2\cdot 2\cdot 1) = \frac{10}{8}\)、\(E[X] = E[Y] = 1\) なので \(\mathrm{Cov}(X, Y) = \frac{10}{8} - 1 = \frac{1}{4}\)。\(V[X] = V[Y] = \frac{1}{2}\)(\(B(2, 1/2)\) の分散)なので、\(\rho = \frac{1/4}{1/2} = \frac{1}{2}\) です。 2回目のコインを共有しているぶん、正の相関があります。
定理 9.2(共分散と相関係数の性質)
- \(\mathrm{Cov}(X, X) = V[X]\)、\(\mathrm{Cov}(X, Y) = \mathrm{Cov}(Y, X)\)
- \(\mathrm{Cov}(aX + b,\ cY + d) = ac\,\mathrm{Cov}(X, Y)\)
- \(\mathrm{Cov}(X + Y,\ Z) = \mathrm{Cov}(X, Z) + \mathrm{Cov}(Y, Z)\)
- \(-1 \le \rho(X, Y) \le 1\)。\(|\rho| = 1\) となるのは、\(Y = a + bX\)(\(b \ne 0\))が確率1で成り立つときに限る。
- \(X\) と \(Y\) が独立ならば \(\mathrm{Cov}(X, Y) = 0\)(したがって \(\rho = 0\))。
証明(4と5)
4. 任意の実数 \(t\) について \(V[tX + Y] \ge 0\) です。展開すると(次の定理9.3を使う)
これが \(t\) の2次式としてつねに0以上なので、判別式は0以下です。
等号は、ある \(t\) で \(V[tX + Y] = 0\)、つまり \(tX + Y\) が確率1で定数になるときに成り立ちます。
5. 定理9.1より \(E[XY] = E[X]E[Y]\) なので \(\mathrm{Cov}(X, Y) = 0\)。
無相関でも独立とは限らない
定理9.2の5の逆は成り立ちません。たとえば \(X\) が \(-1, 0, 1\) を確率 \(1/3\) ずつとり、\(Y = X^2\) とすると、\(Y\) は \(X\) で完全に決まる(独立ではない)のに
です。共分散・相関係数は 直線的な 関係しか捉えません(第3章で見たU字型の散布図と同じ現象です)。
和の分散
定理 9.3(和の分散)
特に \(X\) と \(Y\) が独立(または無相関)ならば
より一般に、定数 \(a_1, \dots, a_n\) について
証明
\(X - \mu_X = \tilde{X}\)、\(Y - \mu_Y = \tilde{Y}\) とおくと、\((X + Y) - (\mu_X + \mu_Y) = \tilde{X} + \tilde{Y}\) なので
一般の場合も、\((\sum a_i \tilde{X}_i)^2\) を展開して期待値をとれば同様です。
注意:独立なら分散は足し算になりますが、標準偏差は足し算にならない ことに注意しましょう(\(\sigma_{X+Y} = \sqrt{\sigma_X^2 + \sigma_Y^2}\)。ピタゴラスの定理と同じ形です)。 また \(V[X - Y] = V[X] + V[Y] - 2\mathrm{Cov}(X, Y)\) で、独立なら 差の分散も和になります。
例(二項分布の分散):\(X \sim B(n, p)\) は独立な \(n\) 個のベルヌーイ変数の和なので、\(V[X] = n \cdot p(1 - p)\)。第7章の面倒な計算が一瞬で済みます。
標本平均の期待値と分散 ― 推測統計の出発点
定理9.3から、統計学で最も重要な結果の1つが導かれます。
定理 9.4(標本平均の期待値と分散)
\(X_1, \dots, X_n\) が i.i.d. で \(E[X_i] = \mu\)、\(V[X_i] = \sigma^2\) のとき、標本平均 \(\bar{X} = \frac{1}{n}\sum_{i=1}^n X_i\) について
証明
線形性より \(E[\bar{X}] = \frac{1}{n}\sum E[X_i] = \frac{1}{n}\cdot n\mu = \mu\)。 独立性と定理9.3(\(a_i = 1/n\)、共分散はすべて0)より
データを \(n\) 個集めて平均をとると、平均値のぶれ(標準偏差)は \(1/\sqrt{n}\) に小さくなります。 4倍のデータで精度は2倍、100倍のデータで精度は10倍——この \(\sqrt{n}\) の法則 は、第11章の大数の法則、第12章の中心極限定理、そして推定・検定のすべての出発点になります。
応用:分散投資
値動き(収益率)の標準偏差がどれも \(\sigma\) で、どの2つの相関係数も \(\rho\) である \(n\) 個の銘柄に、資金を等分して投資するとします。 ポートフォリオの収益率は \(\bar{X}\) なので、定理9.3より
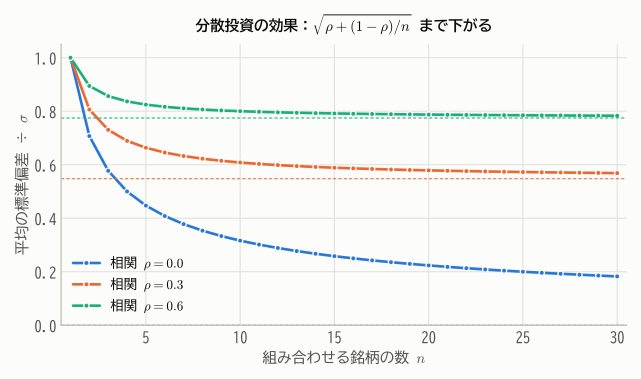
銘柄が独立(\(\rho = 0\))ならリスクはいくらでも小さくできますが、相関があると、市場全体の動きのような「分散しきれないリスク」が残ります。
9.5 条件付き期待値
条件付き分布の期待値を 条件付き期待値 といいます。
これは \(x\) の関数です。\(x\) に確率変数 \(X\) を代入した \(E[Y \mid X]\) は、\(X\) によって値が決まる確率変数 になります。
図9.3の点(切り口の中心)を結んだ線が \(E[Y \mid X = x]\) でした(この例では直線ですが、一般には曲線になります)。これは「\(X\) を知ったときの \(Y\) の最良の予測」を表していて、 実際、\(E[(Y - g(X))^2]\) を最小にする関数 \(g\) は \(g(X) = E[Y \mid X]\) であることが示せます(第2章で「平均値は二乗誤差を最小にする」と学んだことの一般化です)。これが第18章の回帰分析の理論的な背景です。
定理 9.5(繰り返し期待値の法則と全分散の公式)
証明
繰り返し期待値の法則(離散型):
全分散の公式:\(V[Y \mid X] = E[Y^2 \mid X] - (E[Y \mid X])^2\) の期待値をとり、繰り返し期待値の法則を使うと
一方 \(V\big[E[Y \mid X]\big] = E\big[(E[Y \mid X])^2\big] - \big(E[E[Y \mid X]]\big)^2 = E\big[(E[Y \mid X])^2\big] - (E[Y])^2\)。 2式を足すと \(E[Y^2] - (E[Y])^2 = V[Y]\) になります。
繰り返し期待値の法則は「場合分けして平均し、その平均をさらに平均する」ことを表しています(全確率の公式の期待値版です)。 全分散の公式は「全体のばらつき = グループ内のばらつきの平均 + グループ間のばらつき」という分解で、第19章の分散分析の考え方そのものです。
例:ある鶏が1か月に産む卵の数 \(N\) は \(Po(\lambda)\) に従い、各卵は独立に確率 \(p\) でかえるとします。かえるひなの数 \(Y\) について、\(N\) を与えると \(Y \sim B(N, p)\) なので
期待値と分散が等しいのはポアソン分布の特徴でした。実際、\(Y \sim Po(\lambda p)\) であることが示せます。
9.6 2変量正規分布
2つの変数の同時分布として最も重要なのが 2変量正規分布 です。
定義 9.5(2変量正規分布)
5つのパラメータ \(\mu_X, \mu_Y\)(平均)、\(\sigma_X, \sigma_Y\)(標準偏差)、\(\rho\)(相関係数、\(|\rho| < 1\))をもつ 2変量正規分布 の同時密度関数は
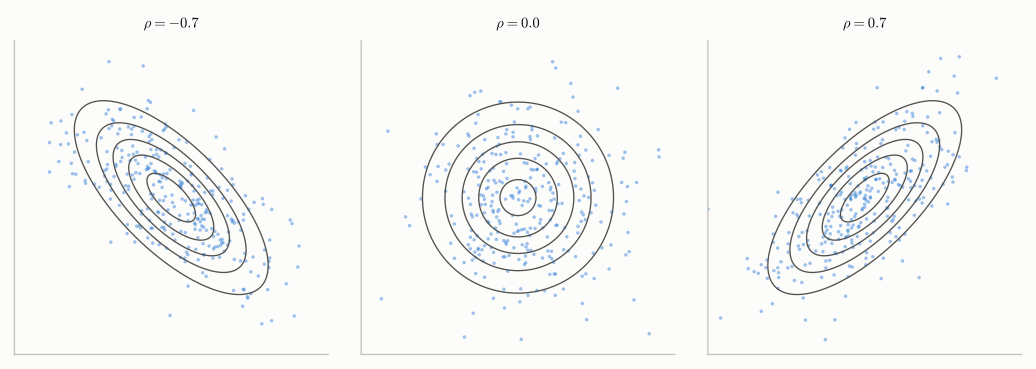
式は複雑ですが、次の性質が重要です。
定理 9.6(2変量正規分布の性質)
\((X, Y)\) が2変量正規分布に従うとき
- 周辺分布は正規分布:\(X \sim N(\mu_X, \sigma_X^2)\)、\(Y \sim N(\mu_Y, \sigma_Y^2)\)
-
条件付き分布も正規分布:
\[ Y \mid X = x \ \sim\ N\left(\mu_Y + \rho\frac{\sigma_Y}{\sigma_X}(x - \mu_X),\ \ \sigma_Y^2(1 - \rho^2)\right) \] -
無相関なら独立:\(\rho = 0\) ならば \(X\) と \(Y\) は独立
- \(aX + bY\) は正規分布に従う
2 は特に重要です。条件付き期待値 \(E[Y \mid X = x]\) は \(x\) の 1次関数(直線) になり、その傾き \(\rho\sigma_Y/\sigma_X\) は第3章で見た回帰直線の傾き \(r\,s_y/s_x\) とまったく同じ形です。 また条件付き分散 \(\sigma_Y^2(1 - \rho^2)\) は \(x\) によらず一定で、\(X\) を知ることで \(Y\) の分散が \((1 - \rho^2)\) 倍に減ることを表しています。
3 は一般には成り立たない「無相関 ⇒ 独立」が、正規分布では成り立つという特別な性質です。\(\rho = 0\) を密度関数に代入すると、指数部分が \(x\) の項と \(y\) の項に分かれ、\(f(x, y) = f_X(x)f_Y(y)\) となることから確かめられます。
多変量正規分布
\(k\) 個の変数の場合は、平均ベクトル \(\boldsymbol{\mu}\) と 分散共分散行列 \(\Sigma\)(\((i, j)\) 成分が \(\mathrm{Cov}(X_i, X_j)\))を使って
と書けます。1変数の \(\frac{(x - \mu)^2}{\sigma^2}\) が、行列を使った2次形式に置き換わった形です。重回帰分析(第18章)や多変量解析の基礎になります。
まとめ
- 同時分布を一方の変数について足す(積分する)と 周辺分布、ある値で切り取って正規化すると 条件付き分布。
- 独立 ⟺ 同時分布 = 周辺分布の積。独立なら \(E[XY] = E[X]E[Y]\)、共分散は0(逆は成り立たない)。
- \(V[X + Y] = V[X] + V[Y] + 2\mathrm{Cov}(X, Y)\)。独立なら分散は足し算。
- i.i.d. な標本の平均は \(E[\bar{X}] = \mu\)、\(V[\bar{X}] = \sigma^2/n\)。精度は \(\sqrt{n}\) に比例して上がる。
- \(E[E[Y \mid X]] = E[Y]\)、\(V[Y] = E[V[Y \mid X]] + V[E[Y \mid X]]\)。
- 2変量正規分布では、周辺分布も条件付き分布も正規分布で、条件付き期待値は直線、無相関なら独立。
練習問題
問題 9.1(周辺分布と独立性)
\((X, Y)\) の同時確率関数が次の表で与えられています。
| \(Y = 0\) | \(Y = 1\) | |
|---|---|---|
| \(X = 0\) | 0.12 | 0.28 |
| \(X = 1\) | 0.18 | 0.42 |
(1) \(X\) と \(Y\) の周辺分布を求めてください。 (2) \(X\) と \(Y\) は独立ですか。
解答
(1) \(P(X = 0) = 0.40\)、\(P(X = 1) = 0.60\)、\(P(Y = 0) = 0.30\)、\(P(Y = 1) = 0.70\)。
(2) \(0.40 \times 0.30 = 0.12\)、\(0.40 \times 0.70 = 0.28\)、\(0.60 \times 0.30 = 0.18\)、\(0.60 \times 0.70 = 0.42\) で、 すべてのセルで同時確率 = 周辺確率の積なので 独立 です。
問題 9.2(和と差の分散)
\(V[X] = 4\)、\(V[Y] = 9\)、\(\mathrm{Cov}(X, Y) = -2\) のとき、\(V[X + Y]\)、\(V[X - Y]\)、\(V[2X - 3Y + 5]\) を求めてください。
解答
- \(V[X + Y] = 4 + 9 + 2(-2) = 9\)
- \(V[X - Y] = 4 + 9 - 2(-2) = 17\)
- \(V[2X - 3Y + 5] = 4 \cdot 4 + 9 \cdot 9 + 2 \cdot 2 \cdot (-3) \cdot (-2) = 16 + 81 + 24 = 121\)
問題 9.3(標本平均)
ある母集団の標準偏差は 12 です。標本平均の標準偏差を 2 以下にするには、何個以上のデータが必要ですか。
解答
\(12/\sqrt{n} \le 2\) より \(\sqrt{n} \ge 6\)、\(n \ge 36\)。36個以上必要です。
問題 9.4(2変量正規分布の条件付き分布)
父親の身長 \(X\) と息子の身長 \(Y\) が、\(\mu_X = \mu_Y = 170\)、\(\sigma_X = \sigma_Y = 6\)、\(\rho = 0.5\) の2変量正規分布に従うとします。 父親の身長が 182 cm のとき、息子の身長の条件付き分布を求めてください。
解答
つまり \(N(176, 27)\)(標準偏差約 5.2 cm)です。父親は平均より 12 cm 高いのに、息子の予測値は平均より 6 cm 高いだけです。 これが第3章で触れた「平均への回帰」で、ゴルトンが19世紀に親子の身長のデータで発見した現象です。
問題 9.5(繰り返し期待値の法則)
サイコロを1回振って出た目 \(N\) の回数だけコインを投げ、表の回数を \(Y\) とします。\(E[Y]\) と \(V[Y]\) を求めてください。
解答
\(N\) を与えると \(Y \sim B(N, 1/2)\) なので \(E[Y \mid N] = N/2\)、\(V[Y \mid N] = N/4\)。\(E[N] = 7/2\)、\(V[N] = 35/12\) より